

Deblock - Application bancaire

- 4.23K Avis
- 4,7
- Téléchargements
- 500 000+
 Analyse par Appgk
J’ai utilisé Deblock comme une application financière à garder sous la main quand plusieurs personnes doivent s’organiser autour de l’argent, sans pour autant transformer un téléphone partagé en compte commun permanent. Son idée centrale tient dans une formule simple, « Own Your Money », mais son intérêt réel apparaît surtout dans les situations quotidiennes : préparer une dépense à plusieurs, distinguer son argent personnel d’un budget de maison ou garder une vision claire de ce que l’on fait depuis son propre appareil.
Deblock est une application bancaire développée par Deblock SAS. Elle est gratuite et classée dans la catégorie Finance, avec une classification PEGI 3. Elle a été lancée le 21 mars 2024 et sa version actuelle est la 6.4.3, compatible avec Android 9 et les versions plus récentes. Avec une moyenne de 4,7 basée sur environ 30 000 évaluations, ainsi que plus de 500 000 installations, elle a déjà trouvé sa place auprès d’un public assez large.
Une application intéressante quand l’argent circule dans le même foyer
Le cas le plus parlant est celui d’un couple, de colocataires ou d’une famille qui utilise parfois le même téléphone pour gérer une dépense. Imaginons un achat pour la maison : une personne ouvre l’application, vérifie la somme disponible, puis organise le paiement depuis son propre espace. Le téléphone peut être posé sur la table et consulté à tour de rôle, mais cela ne signifie pas que tout le monde doit utiliser le même compte ou mélanger ses habitudes financières.
C’est une nuance importante. Deblock peut aider à coordonner les décisions, mais je ne la considérerais pas automatiquement comme un portefeuille familial unique. Pour une utilisation partagée, je conseille de définir dès le départ qui se sert de l’application, dans quel but et avec quel niveau de confiance. Un appareil commun facilite l’accès physique, pas nécessairement la séparation des responsabilités.
Dans mon usage, cette distinction évite une erreur fréquente : croire qu’une application financière installée sur un téléphone partagé devient naturellement un outil collectif. Elle reste d’abord liée à la personne qui l’utilise et à ses propres choix. Si le foyer veut suivre les dépenses ensemble, il vaut mieux décider d’une méthode de coordination avant d’ouvrir l’application, plutôt que de chercher ensuite à reconstituer qui a fait quoi.
Ce que je vérifie avant de l’utiliser sur un appareil commun
La première étape consiste à regarder l’environnement concret. Le téléphone est-il réellement personnel, ou passe-t-il régulièrement entre les mains d’un partenaire, d’un adolescent ou d’un colocataire ? Est-ce que chacun comprend qu’une application financière ne doit pas être manipulée comme une simple application de courses ? Ces questions paraissent basiques, mais elles changent complètement la manière dont je recommande Deblock.
Sur un appareil personnel, l’expérience est plus naturelle : je peux consulter mon argent quand je le souhaite et conserver mes habitudes sans expliquer chaque action. Sur un appareil partagé, je m’impose une discipline supplémentaire. Je ferme la session lorsque je termine, je ne laisse pas l’écran ouvert pendant une conversation et je vérifie que la personne suivante ne peut pas reprendre une opération commencée par erreur.
Nos actualités à lire ensuite
Voir toutes les actualités


Je ne présente pas ces gestes comme des fonctions particulières de Deblock, mais comme des règles d’usage raisonnables pour toute application bancaire. L’application peut être pratique dans un foyer, mais la sécurité dépend aussi du comportement des utilisateurs et de la façon dont le téléphone est organisé.
Un autre point souvent négligé concerne les notifications. Sur un mobile posé dans une pièce commune, un aperçu visible peut révéler une activité financière à quelqu’un qui n’était pas censé la voir. Je recommande donc de réfléchir aux notifications affichées sur l’écran verrouillé et aux habitudes de chacun. Ce réglage général du téléphone est parfois plus important, pour la confidentialité du foyer, que l’application elle-même.
Les meilleurs aspects de Deblock - Application bancaire
Points à retenir à propos de Deblock - Application bancaire
Créer des limites claires plutôt que mélanger les rôles
Deblock me semble plus pertinente lorsque chaque adulte garde une frontière nette autour de son argent. Un compte personnel peut servir aux dépenses personnelles, tandis qu’une autre méthode décidée par le foyer sert aux charges communes. L’application peut alors participer à la coordination, mais elle ne remplace pas une règle claire sur les contributions, les remboursements ou les achats autorisés.
Pour une colocation, je l’utiliserais par exemple pour vérifier rapidement qui doit avancer une dépense et à quel moment effectuer le remboursement. Je noterais toutefois les accords dans un espace séparé, car une application bancaire n’est pas forcément un tableau de suivi des tâches du logement. Cette séparation réduit les malentendus : Deblock sert à gérer l’argent, tandis qu’un outil de notes ou une conversation sert à documenter la décision.
Pour un couple, la question est différente. Certains préfèrent tout centraliser, d’autres veulent conserver une autonomie complète. À mon avis, Deblock convient mieux au second cas lorsqu’on souhaite garder le contrôle de ses fonds tout en discutant des dépenses communes. Si l’objectif est de donner à deux personnes exactement les mêmes droits sur une réserve partagée, il faut vérifier que le fonctionnement choisi correspond réellement à cette attente avant d’en faire le compte principal du foyer.
Le conseil le plus utile que je peux donner est de commencer par une dépense peu sensible. Une petite course ou un remboursement simple permet de comprendre le parcours et de voir si les habitudes du foyer sont compatibles avec l’application. Je déconseille de basculer immédiatement toutes les dépenses régulières vers un nouvel outil financier, surtout lorsque plusieurs personnes doivent apprendre à l’utiliser en même temps.
Installation et prise en main : ce que je prépare avant de commencer
L’installation est gratuite, ce qui rend l’essai plus accessible. Je garde néanmoins une approche prudente : une application bancaire mérite le même sérieux qu’un portefeuille physique. Je choisis un appareil à jour, je protège l’accès général au téléphone et je prends le temps de lire chaque étape au lieu de valider machinalement. Pour un usage familial, je fais aussi la différence entre la personne qui installe l’application et celles qui souhaitent simplement comprendre son fonctionnement.
La version 6.4.3 montre que le produit continue d’évoluer, mais je ne conseille pas de juger une application financière uniquement sur son numéro de version. Ce qui compte au quotidien, c’est la clarté de l’interface, la facilité à retrouver une opération et la confiance que l’on ressent lorsqu’on doit agir rapidement. Dans ce domaine, une interface sobre et prévisible vaut souvent mieux qu’une longue liste d’options peu lisibles.
Captures d’écran
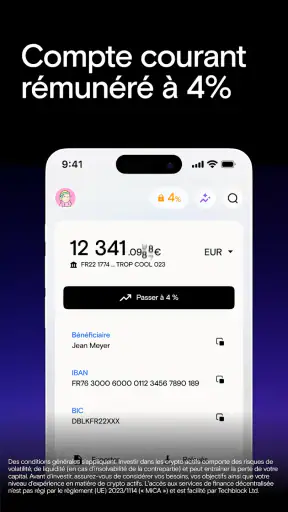
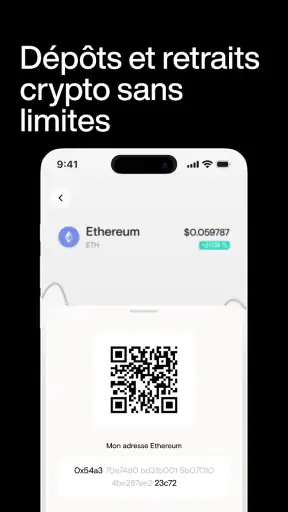
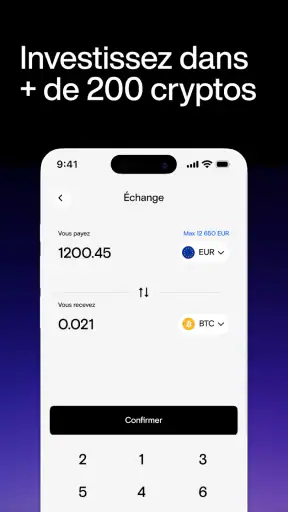
Je prends également soin de ne pas confondre la simplicité d’une application avec l’absence de responsabilités. Une personne qui débute dans la gestion de l’argent peut trouver Deblock accueillante, mais elle doit tout de même comprendre ce qu’elle valide. Dans un foyer, le meilleur accompagnement consiste à expliquer le but de chaque action, pas à laisser quelqu’un utiliser le compte d’un autre sous prétexte que le téléphone est disponible.
Coordonner les dépenses sans transformer l’application en groupe de discussion
La coordination fonctionne bien quand elle reste précise. Avant un achat, je préfère convenir du montant, de la personne qui paie et de la manière dont les autres participeront. Ensuite, j’utilise l’application pour effectuer ou vérifier l’opération, mais je garde la décision collective dans un canal distinct. Cette méthode évite de chercher des explications dans l’historique financier plusieurs jours plus tard.
Un usage particulièrement pratique concerne les dépenses irrégulières : réparation urgente, cadeau commun ou achat pour un voyage. Dans ces moments, la rapidité compte, mais la mémoire est mauvaise. Je note donc l’accord avant le paiement, puis je conserve une référence simple, comme le nom de la dépense et les personnes concernées. Ce petit workflow réduit les discussions du type « je pensais que tu avais déjà remboursé ».
Je trouve aussi utile de séparer les dépenses prévisibles des décisions exceptionnelles. Les charges récurrentes méritent une règle stable, tandis qu’un achat ponctuel peut être approuvé au cas par cas. Deblock peut accompagner cette organisation, mais elle ne décide pas à la place du foyer. Si les utilisateurs n’ont pas d’accord commun, aucune interface ne supprimera les désaccords.
Pour les colocataires, je recommande une limite supplémentaire : ne jamais prêter son accès simplement pour rendre un paiement plus rapide. La commodité immédiate peut créer une confusion durable sur la responsabilité d’une opération. Mieux vaut prendre quelques instants pour que la bonne personne agisse depuis son propre espace, même si cela demande davantage de coordination.
Âge, confiance et accompagnement dans la maison
La classification PEGI 3 indique un cadre d’âge très large, mais je ne l’interprète pas comme une invitation à laisser un enfant gérer librement une application financière. Un jeune peut observer une opération ou apprendre les bases de la gestion d’un budget avec un adulte, mais cela doit rester un apprentissage encadré. La classification d’âge et l’autorisation de manipuler de l’argent sont deux sujets différents.
Avec un adolescent, je privilégierais une démonstration commentée : expliquer ce que représente un solde, pourquoi une dépense doit être vérifiée et pourquoi les informations d’accès restent personnelles. Je ne donnerais pas mes identifiants pour permettre une consultation plus rapide. Si l’objectif est pédagogique, il vaut mieux montrer l’écran au moment choisi et discuter de la décision plutôt que déléguer l’accès à un compte réel.
La confiance joue également un rôle entre adultes. Une personne peut être parfaitement digne de confiance dans la vie quotidienne tout en n’étant pas la bonne personne pour manipuler le compte d’un autre. Les frontières financières ne sont pas une accusation ; elles évitent simplement que la responsabilité devienne floue. C’est particulièrement important lorsque le téléphone est utilisé par plusieurs membres du foyer.
Je recommande donc de distinguer trois niveaux : regarder une information avec l’accord du titulaire, participer à une décision commune et effectuer soi-même une opération. Ces niveaux ne devraient pas être confondus. Deblock peut être au centre d’une conversation sur l’argent, mais l’accès pratique doit rester cohérent avec la responsabilité de chacun.
Ce que Deblock fait mieux que les solutions habituelles, et ce qu’elle ne remplace pas
Face à une banque traditionnelle, Deblock peut donner une impression plus directe et plus adaptée à quelqu’un qui veut piloter son argent depuis une application. Face à une simple application de budget, elle se situe dans une autre catégorie : un outil bancaire ne sert pas seulement à noter des dépenses imaginaires, il accompagne des actions financières réelles. Cette différence est essentielle lorsque je choisis une solution pour le foyer.
Une feuille de calcul reste meilleure pour répartir précisément les charges d’une maison, comparer les contributions sur plusieurs mois ou préparer un budget annuel. Une application de partage de dépenses peut être plus pratique pour suivre qui doit combien après un voyage. Deblock, elle, a davantage de sens pour la gestion personnelle et la coordination autour d’opérations concrètes, sans remplacer ces outils spécialisés.
Son avantage est donc moins de tout centraliser que de fournir un point d’accès financier moderne pour la personne qui veut garder la main. Son inconvénient, dans un contexte familial, est qu’il faut construire soi-même la méthode de partage. Je préfère cette transparence à une impression trompeuse de compte commun : chacun sait ainsi ce que l’application fait et ce qui relève encore d’une décision humaine.
Je ne la choisirais pas comme unique solution si le foyer a besoin d’une comptabilité détaillée, de règles complexes entre plusieurs utilisateurs ou d’un suivi partagé très formel. Dans ce cas, une banque proposant explicitement un fonctionnement commun, complétée par un outil budgétaire, peut mieux correspondre. Deblock est plus convaincante lorsque l’on recherche un contrôle personnel avec une coordination simple autour.
Les limites que je garde en tête avant de la recommander
La principale friction n’est pas forcément technique : c’est le risque de mauvaise organisation. Une personne peut installer Deblock en pensant que l’application résoudra automatiquement la gestion collective, alors que le foyer doit encore décider qui paie, qui rembourse et qui peut consulter quoi. Si ces règles ne sont pas posées, l’application peut même rendre la confusion plus rapide parce que les actions financières deviennent faciles à effectuer.
Le partage d’un appareil ajoute une autre difficulté. Même avec de bonnes intentions, une session laissée ouverte, une notification visible ou un téléphone prêté au mauvais moment peut réduire la confidentialité. Je considère donc l’usage sur mobile commun comme possible, mais pas idéal. Pour un compte strictement personnel, un appareil individuel reste le choix le plus confortable et le plus clair.
Je serais également prudent avec une personne qui veut une solution entièrement guidée. Deblock peut simplifier l’accès à la gestion financière, mais elle ne remplace pas l’apprentissage des notions de base : vérifier une opération, reconnaître une dépense inhabituelle et comprendre les conséquences d’un paiement. L’application aide à agir ; elle ne dispense pas de réfléchir.
Enfin, la note moyenne de 4,7 et la communauté déjà importante sont rassurantes pour quelqu’un qui cherche une application adoptée par d’autres utilisateurs, mais elles ne garantissent pas que son fonctionnement conviendra à chaque foyer. Je préfère toujours tester le parcours avec une utilisation limitée, surtout lorsque plusieurs personnes doivent s’accorder sur les mêmes règles.
Mon verdict pour un foyer qui veut rester organisé
Deblock est surtout une bonne option pour garder la maîtrise de son argent tout en participant à une organisation domestique raisonnable. Je l’apprécie davantage comme outil personnel pouvant s’insérer dans une routine commune que comme solution magique pour fusionner les finances de toute la maison. Cette nuance la rend intéressante pour les couples qui tiennent à leur autonomie, les colocataires qui veulent régler des dépenses ponctuelles et les adultes qui souhaitent montrer de bonnes habitudes financières.
Je la recommande si vous êtes prêt à définir les limites d’accès, à séparer les décisions des paiements et à utiliser un autre support pour noter les accords du foyer. Je la recommande moins si vous cherchez immédiatement une comptabilité familiale complète, une gestion collective sans discussion ou un compte que plusieurs personnes peuvent manipuler indistinctement.
Pour ma part, je commencerais par l’installer sur l’appareil de la personne responsable du compte, puis je testerais une petite dépense et un remboursement clairement convenu. Après quelques utilisations, je vérifierais si chacun comprend son rôle et si la confidentialité reste satisfaisante. Cette approche progressive permet de profiter de la simplicité de Deblock sans sacrifier les frontières qui rendent une organisation financière saine.
Au final, son prix gratuit et son orientation bancaire la rendent facile à essayer, tandis que sa popularité actuelle montre qu’elle ne s’adresse pas à un public confidentiel. Mais sa vraie valeur dépend de votre façon de l’intégrer à la vie quotidienne. Si vous voulez un accès personnel, une gestion moderne et une coordination mesurée, Deblock mérite clairement votre attention. Si vous voulez un système familial entièrement partagé et déjà structuré, je regarderais plutôt une solution conçue explicitement pour cette organisation.
FAQ sur Deblock - Application bancaire
Qu’est-ce que Deblock et à quel type d’utilisateur l’application s’adresse-t-elle ?
Deblock est une application bancaire orientée vers la gestion moderne de l’argent, avec des services pouvant associer compte courant, carte de paiement et fonctionnalités liées aux actifs numériques selon l’offre disponible. Elle s’adresse surtout aux utilisateurs qui souhaitent centraliser leurs opérations financières dans une application mobile. Avant l’inscription, vérifiez les services proposés dans votre pays et les conditions d’éligibilité.
L’ouverture d’un compte Deblock est-elle rapide et quels documents sont nécessaires ?
L’inscription se fait directement depuis l’application, mais elle comporte généralement une procédure de vérification d’identité imposée par la réglementation financière. Vous devrez probablement fournir des informations personnelles, une pièce d’identité valide et parfois un justificatif complémentaire. La validation peut être rapide, mais son délai dépend de la qualité des documents transmis et des contrôles effectués par Deblock.
Deblock propose-t-elle une carte bancaire et peut-on l’utiliser au quotidien ?
Selon la formule disponible, Deblock peut proposer une carte destinée aux paiements en magasin, en ligne et éventuellement aux retraits d’espèces. L’utilisation réelle dépend toutefois du pays, du type de compte et des limites appliquées. Avant de télécharger l’application, consultez les frais de carte, les plafonds, les conditions de retrait et les éventuels coûts liés aux paiements à l’étranger.
Quels frais peuvent s’appliquer avec Deblock ?
Les frais varient selon les services utilisés et l’offre choisie. Ils peuvent concerner l’abonnement, la carte, les retraits, les opérations internationales, les conversions de devises ou certaines transactions liées aux cryptomonnaies. L’application permet généralement de consulter les informations tarifaires, mais il est recommandé de lire la grille officielle avant l’ouverture du compte afin d’éviter les mauvaises surprises.
Deblock est-elle suffisamment sécurisée pour gérer son argent et ses cryptomonnaies ?
Deblock applique des mesures de sécurité destinées à protéger les comptes, comme la vérification d’identité, l’authentification mobile et la surveillance des opérations. Cependant, aucune application financière n’est totalement à l’abri d’une erreur ou d’une tentative de fraude. Utilisez un mot de passe unique, activez toutes les protections proposées, ne partagez jamais vos codes et vérifiez attentivement chaque transaction.
Deblock - Application bancaire dans différentes langues












